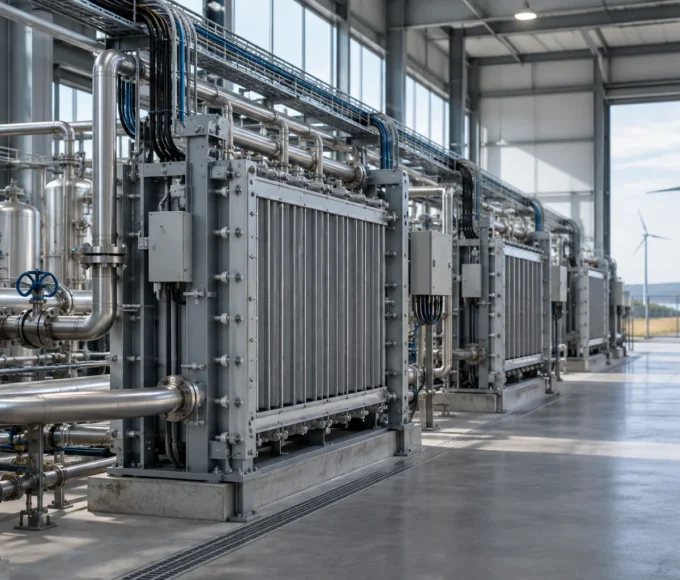
Najbardziej oczywistym rynkiem dla wodoru odnawialnego są zakłady, które już dziś zużywają wodór z paliw kopalnych. Zastąpienie istniejącego surowca może być prostsze niż budowanie zupełnie nowych zastosowań.
Obecny popyt
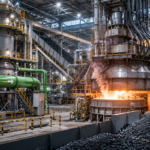
Wodór jest od lat wykorzystywany w rafineriach, produkcji amoniaku, metanolu i innych procesach chemicznych. Większość tego surowca powstaje z gazu ziemnego lub węgla, czemu towarzyszą emisje. Dekarbonizacja istniejącego popytu pozwala skupić inwestycje przy dużych, stabilnych odbiorcach.
Rafinerie
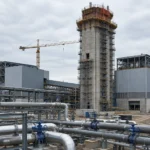
Wodór jest potrzebny m.in. do hydrorafinacji i usuwania siarki. Zakład posiada instalacje, personel i procedury do pracy z gazem, co ułatwia integrację nowego źródła. Wyzwaniem jest skala zużycia, ciągłość dostaw oraz dostosowanie elektrolizy zasilanej zmienną energią do procesu pracującego przez całą dobę.
Amoniak i nawozy
Produkcja amoniaku jest jednym z największych zastosowań wodoru. Zastąpienie wodoru kopalnego może ograniczyć ślad nawozów, lecz wymaga stabilnego zasilania syntezy. Rozwiązaniem mogą być magazyny wodoru, elastyczna eksploatacja i odpowiednie buforowanie procesu. Wartość produktu zależy także od popytu na nawozy niskoemisyjne.
Dlaczego to zastosowania priorytetowe
W tych sektorach wodór jest surowcem chemicznym, a nie jedynie nośnikiem energii. Jego zastąpienie bez wodoru byłoby trudne. Ogranicza to ryzyko konkurencji ze strony prostszej elektryfikacji, która w ogrzewaniu budynków czy samochodach osobowych często jest bardziej efektywna.
Droga wdrożenia
Przemysł może zaczynać od częściowego zastąpienia obecnego źródła, zwiększając udział wodoru odnawialnego wraz z rozwojem OZE. Ważne są standardy jakości, certyfikacja i możliwość rozliczenia emisji produktu końcowego. To właśnie modernizacja istniejących zakładów może stworzyć pierwsze duże centra popytu na wodór w Europie.
Zobacz także na Wodorowe.info:
- [RFNBO w przemyśle od 2030 roku – do uzupełnienia link]
- [Zielony amoniak – szansa dla chemii – do uzupełnienia link]
- [Jak działa elektrolizer przemysłowy? – do uzupełnienia link]