Wodór w hutnictwie będzie wchodził do produkcji stopniowo, a nie skokowo – tak można odczytać decyzję, o której 30 października 2026 r. poinformował thyssenkrupp Steel. Koncern otrzymał ostateczną, zmienioną decyzję o dofinansowaniu projektu tkH2Steel w Duisburgu. Pozwala ona elastycznie zwiększać udział wodoru w budowanej instalacji bezpośredniej redukcji żelaza (DRI), która na początku może pracować na gazie ziemnym.
Co zmienia nowa decyzja o dofinansowaniu tkH2Steel?
Według komunikatu thyssenkrupp Steel z 30 października 2026 r. zapowiadana zmiana warunków wsparcia stała się ostateczna. Komisja Europejska potwierdziła wcześniej, że planowane modyfikacje są zgodne z unijnymi zasadami pomocy publicznej. Spółka podkreśla, że nie chodzi o nowe reguły, lecz o zastosowanie istniejących przepisów do zmienionych warunków gospodarczych.
Jako powody zmian koncern wskazuje dwie rzeczy. Po pierwsze, rynek wodoru rozwija się wolniej, niż zakładano – brakuje mocy wytwórczych, rurociągów przesyłowych i szlaków importowych. Po drugie, wodór odnawialny jest droższy, niż przewidywano, i nie jest jeszcze konkurencyjny. Zmienione warunki pozwalają więc zwiększać jego zużycie stopniowo i bardziej elastycznie. Komunikat nie podaje kwot dofinansowania.
„Zmieniona decyzja o dofinansowaniu daje nam pewność planowania potrzebną do kontynuowania budowy” – powiedział Philipp Conze, dyrektor finansowy thyssenkrupp Steel.
Wodór w hutnictwie w praktyce: gaz, wodór albo mieszanka
Instalacja bezpośredniej redukcji ma wytwarzać 2,5 mln t żelaza bezpośrednio redukowanego rocznie. Obok niej powstają dwa agregaty do jego przetapiania. Całość zostanie włączona w istniejący kombinat w Duisburgu, który spółka określa jako największą hutę żelaza i stali w Europie. Dzięki temu zachowane mają zostać dalsze etapy produkcji i pełna gama gatunków stali.
- Instalacja może pracować na gazie ziemnym, na wodorze lub na mieszance obu gazów; według spółki jest w pełni przygotowana do pracy na wodorze.
- Już przy zasilaniu samym gazem ziemnym emisje CO2 mają być o ponad 50% niższe niż w obecnej technologii wielkopiecowej opartej na węglu.
- Przy pełnym wykorzystaniu potencjału redukcja emisji może sięgnąć 3,5 mln t CO2 rocznie.
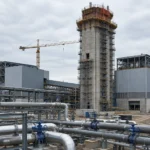
Budowa trwa: zakończono deskowanie, zbrojenie i duże betonowania wieży redukcyjnej oraz obu agregatów. Najnowszy komunikat nie podaje terminu uruchomienia. W 2023 r. Komisja Europejska zakładała start instalacji w 2026 r., a w marcu 2025 r. serwis Platts, cytowany przez Eurometal, pisał o pierwszej produkcji planowanej na koniec 2026 r.
Pomoc publiczna dla Duisburga: warunki z 2023 roku
Projekt otrzymał zgodę Brukseli w lipcu 2023 r. Zgodnie z komunikatem Komisji Europejskiej z 20 lipca 2023 r. (sprawa SA.105244) Niemcy mogły przyznać do 550 mln euro bezpośredniej dotacji na budowę instalacji DRI i dwóch agregatów do przetapiania. Do tego doszedł mechanizm warunkowych płatności o wartości do 1,45 mld euro, który przez pierwsze dziesięć lat pracy pokrywa różnicę kosztu między wodorem odnawialnym a niskoemisyjnym. Łącznie daje to do 2 mld euro.
Warunki z 2023 r. przewidywały, że instalacja zacznie od gazu ziemnego, a od 2037 r. będzie zasilana wyłącznie wodorem odnawialnym. Komisja podawała wtedy wydajność 2,3 mln t surówki rocznie – to inna miara niż 2,5 mln t żelaza bezpośrednio redukowanego w komunikacie z 2026 r. Spółka nie wyjaśnia, czy zmiana warunków wpływa na termin z 2037 r.; mówi jedynie o stopniowym dochodzeniu do pracy wyłącznie na wodorze, zależnie od jego dostępności, opłacalności i popytu klientów.
Drugie podejście do przetargu na wodór
Nowy przetarg na wodór – na długoterminowe dostawy dla instalacji w Duisburgu – ma ruszyć, jak zapowiada spółka, „w najbliższym czasie”. Poprzednie postępowanie, ogłoszone w lutym 2024 r., dotyczyło – według Eurometalu – do 151 000 t wodoru odnawialnego i niskoemisyjnego rocznie, dostarczanego rurociągiem w ramach 10-letnich kontraktów. Harmonogram zakładał 104 000 t w 2028 r., 143 000 t rocznie w latach 2029–2035 i 151 000 t rocznie w latach 2036–2037.
W marcu 2025 r. przetarg wstrzymano, bo wstępne oferty cenowe były znacząco wyższe od założeń spółki. Dla porównania: wycena kosztu zielonego wodoru w Niemczech prowadzona przez Platts przekroczyła w połowie grudnia 2024 r. 14,50 euro/kg, a 21 marca 2025 r. spadła do 9,35 euro/kg. Spółka zapowiada, że doświadczenia z pierwszego postępowania – dotyczące cen, dostępnych wolumenów i łańcuchów dostaw – uwzględni w nowym przetargu.
Infrastruktura przesyłowa wciąż za projektami
Argument o niedostatecznej infrastrukturze dobrze widać w danych niemieckich operatorów. Jak podało stowarzyszenie FNB Gas 22 października 2026 r., z planowanych ok. 9 040 km niemieckiej sieci szkieletowej wodoru (Wasserstoff-Kernnetz) działa 537 km, głównie dzięki przekształceniu gazociągów. Do końca 2027 r. ma przybyć kolejne 900 km, a pierwszy komercyjny magazyn wodoru w kawernie w Epe ma ruszyć w 2027 r. Klienci zarezerwowali na zasadach odpłatnych prawie 6 GW mocy przesyłowych. Operatorzy zwracają jednak uwagę, że popyt i podaż wodoru muszą nadążać za budową rurociągów.
Co to oznacza dla Polski?
Decyzja w sprawie Duisburga to sygnał dla wszystkich dużych odbiorców wodoru w regionie – hut, rafinerii i zakładów chemicznych. Wodór w hutnictwie, przynajmniej w tej dekadzie, będzie raczej dodatkiem zwiększanym stopniowo niż paliwem stosowanym od pierwszego dnia. Instalacje projektowane tak, by mogły pracować na gazie, wodorze lub mieszance, ograniczają ryzyko inwestora, gdy ceny i dostępność wodoru są niepewne. Warto też odnotować, że mechanizmy pomocy publicznej w UE dopuszczają korektę harmonogramów, jeśli zmieniają się warunki rynkowe.
Drugą lekcją jest infrastruktura. Wyciąg z projektu krajowego dziesięcioletniego planu rozwoju systemu przesyłowego wodoru na lata 2026–2035 GAZ-SYSTEM zakłada oddawanie do eksploatacji przekształcanych gazociągów w latach 2037–2039. Magazynowanie wodoru w kawernach – według przywołanej tam analizy EY – nie będzie możliwe przed 2034 r. Do tego czasu polskie projekty będą w praktyce opierać się na produkcji wodoru blisko odbiorcy. Szerzej o planach przesyłu pisaliśmy w tekście „Jak Polska będzie przesyłać wodór?”, a o roli wodoru w stalownictwie – w artykule „Zielona stal – czy wodór może pomóc europejskiemu hutnictwu?”.
Rozwój niemieckiej sieci ma też znaczenie dla polsko-niemieckich projektów transgranicznych. W tym samym dokumencie GAZ-SYSTEM wymienia m.in. Nordycko-Bałtycki Korytarz Wodorowy (NBHC) oraz projekt Pomeranian Green Hydrogen Cluster, realizowany z niemieckim operatorem GASCADE. Oba znalazły się 1 grudnia 2025 r. na unijnej liście projektów będących przedmiotem wspólnego zainteresowania (PCI).
Najważniejsze informacje w skrócie
- 30 października 2026 r. thyssenkrupp Steel otrzymał ostateczną, zmienioną decyzję o dofinansowaniu projektu tkH2Steel w Duisburgu.
- Instalacja DRI o wydajności 2,5 mln t rocznie może pracować na gazie ziemnym, wodorze lub mieszance; udział wodoru będzie rósł stopniowo.
- W 2023 r. Komisja Europejska zatwierdziła do 2 mld euro pomocy (550 mln euro dotacji i do 1,45 mld euro warunkowych płatności).
- Spółka przygotowuje nowy przetarg na dostawy wodoru po wstrzymaniu poprzedniego w 2025 r. z powodu wysokich cen.
- Wąskim gardłem pozostaje infrastruktura – sieć wodorowa w Niemczech ma dziś 537 km działających rurociągów z ok. 9 040 km planowanych.
Źródła
- Revised funding decision tkH2Steel decarbonization project — thyssenkrupp Steel, 2026-10-30
- State aid: Commission approves €2 billion German measure to support thyssenkrupp Steel Europe in decarbonising its steel production (IP/23/3928) — Komisja Europejska, 2023-07-20
- Thyssenkrupp Steel pauses German green hydrogen tender on high prices — Eurometal (S&P Global Platts), 2025-03-26
- Two Years of the Hydrogen Core Network: The Plan Is Taking Shape — FNB Gas, 2026-10-22
- Krajowy Dziesięcioletni Plan Rozwoju Systemu Przesyłowego Wodoru 2026–2035 – wyciąg do konsultacji — GAZ-SYSTEM, 2026-02
Artykuł przygotowany przez redakcję Wodorowe.info z wykorzystaniem narzędzi sztucznej inteligencji (AI) na podstawie źródeł wymienionych powyżej. Ilustracja poglądowa została wygenerowana przez AI.