



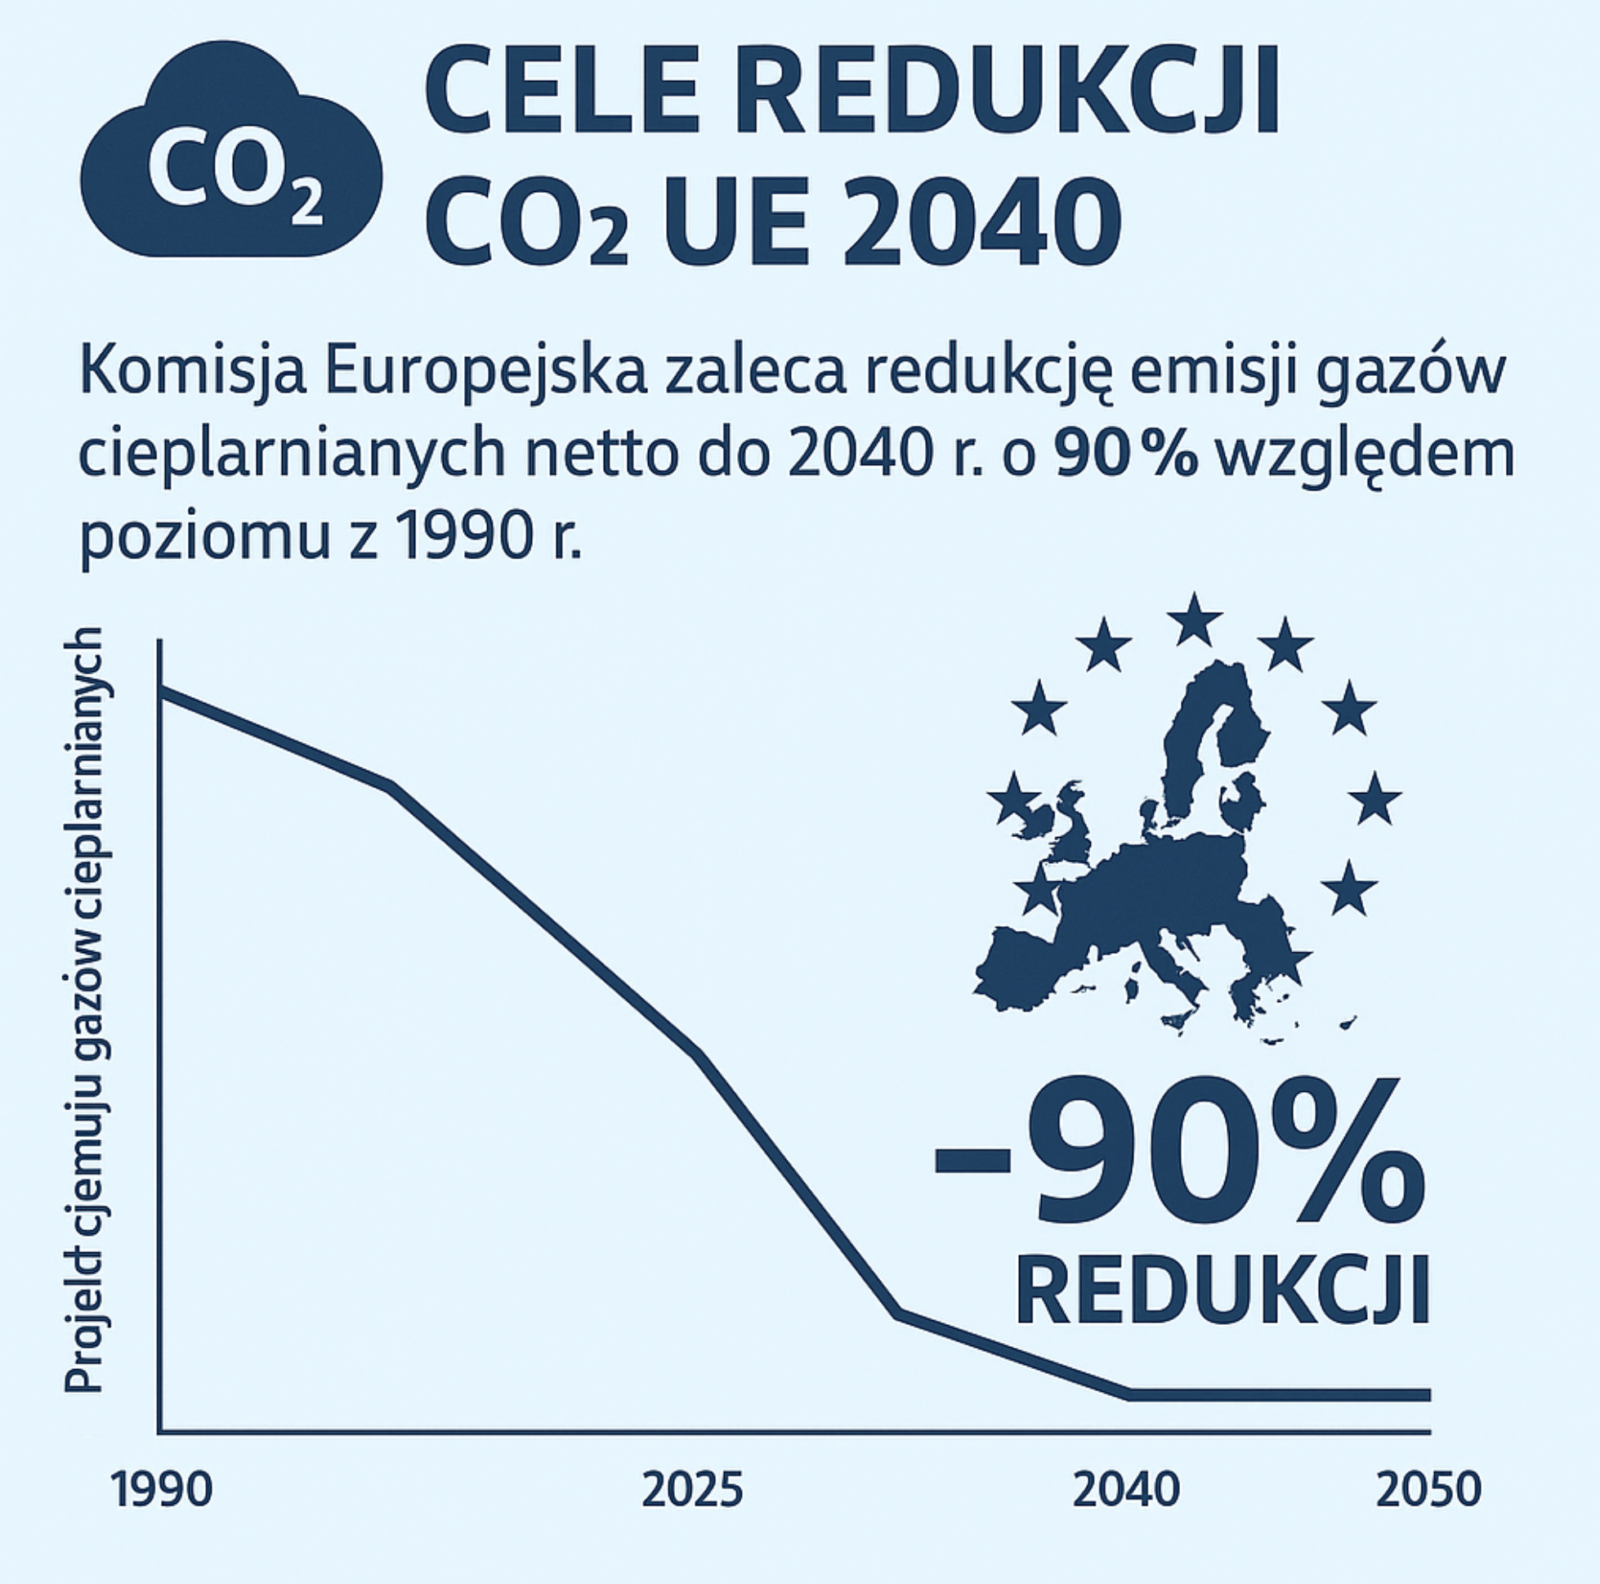
Komisja Europejska zaproponowała wyjątkowo ambitny cel klimatyczny: do 2040 roku emisje gazów cieplarnianych netto mają zostać zredukowane aż o 90% względem poziomów z 1990 roku. To jeden z kluczowych kroków na drodze do osiągnięcia neutralności klimatycznej Unii Europejskiej do 2050 roku.
Tymczasem przedstawiciele przemysłu, w tym Grupy Orlen, podkreślają konieczność większej elastyczności podejścia do dekarbonizacji. Zwracają uwagę, że choć cele są zrozumiałe i konieczne, to ich realizacja wymaga odpowiednich narzędzi finansowych, technologicznych i regulacyjnych.
Dekarbonizacja a realne możliwości gospodarki
Obawy dotyczą głównie zaplanowanej dynamiki redukcji emisji – po 2025 roku przewidziane jest gwałtowne przyspieszenie działań klimatycznych, a już po 2040 – wyraźne wypłaszczenie trajektorii redukcji. Przemysł wskazuje, że zbyt szybkie tempo może ograniczyć dostęp do różnorodnych technologii dekarbonizacji, zawężając wybór do najdroższych rozwiązań zeroemisyjnych, co może wpłynąć negatywnie na konkurencyjność europejskich firm.
Zwraca się uwagę, że efektywne kosztowo technologie niskoemisyjne również powinny być wspierane, jako etap przejściowy w kierunku pełnej neutralności klimatycznej.
Wyzwania inwestycyjne i potrzeba wsparcia publicznego
Grupa Orlen oszacowała swoje koszty dekarbonizacji do 2035 roku na 183 mld zł. Z tej kwoty:
- 144 mld zł ma zostać przeznaczone na elektroenergetykę i ciepłownictwo,
- 36 mld zł na działania w transporcie i przemyśle,
- 2 mld zł na upstream.
Według przedstawicieli spółki, są to środki, które mogą zostać pokryte z własnych zasobów i finansowania rynkowego. Jednak bardziej dynamiczne podejście, zgodne z celem 90-procentowej redukcji CO₂, wymagałoby uruchomienia dodatkowych funduszy – w tym pomocy publicznej na cele klimatyczne.
Potrzebna równowaga między ambicją a konkurencyjnością
Trwająca debata na forum Unii Europejskiej wskazuje, że wiele firm i instytucji oczekuje nie tylko celów i ograniczeń, ale również konkretnych instrumentów wsparcia konkurencyjności europejskiego przemysłu, w tym w obliczu rosnącej presji ze strony gospodarek spoza UE.
Wprowadzenie Clean Industrial Deal zostało przyjęte jako sygnał zrozumienia tej potrzeby, jednak – jak zaznaczają przedstawiciele przemysłu – nadal brakuje konkretów w zakresie wsparcia, które umożliwi realizację polityki klimatycznej bez utraty pozycji konkurencyjnej na rynku globalnym.
Dekarbonizacja tak, ale z głową
Wnioski płynące z obecnych analiz i dyskusji są jasne: transformacja energetyczna i dekarbonizacja muszą być prowadzone w sposób odpowiedzialny i realistyczny, z uwzględnieniem zarówno potrzeb środowiska, jak i możliwości gospodarki. Tylko wtedy proces ten będzie nie tylko skuteczny, ale i akceptowalny społecznie i ekonomicznie.


